夹克越卖越好,但账面上却亏钱了。日前,老牌男装七匹狼发布的财报显示,前三季度公司实现营收20.26亿元,同比微增0.05%,扣非净利润8193.40万元,服装主业逐步修复。然而,证券投资带来公允价值变动损失过亿元,重仓标的股价下行形成的浮亏,直接吞噬主业全部经营收益,最终归母净利润亏损5055.33万元,同比下滑112.55%,由盈转亏。
事实上,七匹狼近两年已形成“投资依赖症”。回溯2025年年报,公司归母净利润3.33亿元,但扣非净利润仅961.53万元,全年近97%利润来自股票、理财等投资收益,主业几乎不贡献利润。此外,雅戈尔、九牧王等一众男装龙头,同样手握大额金融资产的同时,持续加码资本市场配置。在传统正装赛道萎缩,主业增长天花板显现的背景下,老牌男装企业纷纷选择用资本投资对冲主业压力的背后,行业增长困境值得深思。
主业回暖难抵股市回撤,千万经营利润遭吞噬
七匹狼前三季度卖夹克赚的钱,被“炒股”亏光了。
2026年三季报清晰展现出公司割裂的经营现状。前三季度公司营收20.26亿元,同比微增0.05%,服装主业整体走出低迷态势,扣非净利润达到8193.40万元,同比大幅增长667.10%,经营现金流也同步转正,足以证明品牌的男装生意本身具备赚钱能力。
渠道端“减量提质”成效显著。上半年,七匹狼主动关停127家低效门店、新开43家优质门店,收缩低效渠道、聚焦购物中心与奥莱核心场景。门店总量下降的同时,单店产出显著提升,直营渠道营收5.69亿元,同比增长22.89%,占总营收比重超四成,直营老店平均营收同比提升约12%。
亮眼的主业修复,却没能体现在最终财报利润中。受持仓股票价格波动影响,公司证券投资收益大幅缩水,前三季度非经常性损益拖累约1.32亿元,这笔投资端的亏损,直接抹平了全部主业盈利,最终让公司归母净利润亏损5055.33万元,同比下滑112.55%,业绩彻底由盈转亏。
更关键的是,七匹狼的主业复苏并不稳固,存在明显波动。拆分单季数据可见,公司第三季度扣非净利润亏损6130.86万元,同比大跌232.74%,单季主业再度陷入亏损,终端销售压力、库存周转压力依旧存在,所谓的主业回暖只是阶段性修复,并非彻底企稳。
这种“实业赚钱、股市亏钱”的尴尬局面,已是七匹狼的常态。2025年全年,公司归母净利润3.33亿元,但扣非净利润仅有961.53万元,97%的利润都来自炒股、理财。
行业集体“炒股续命”,传统男装主业增长遇瓶颈
实际上,不仅是七匹狼,包括雅戈尔、九牧王等在内的多家国内老牌男装公司,集体陷入“投资依赖”怪圈。
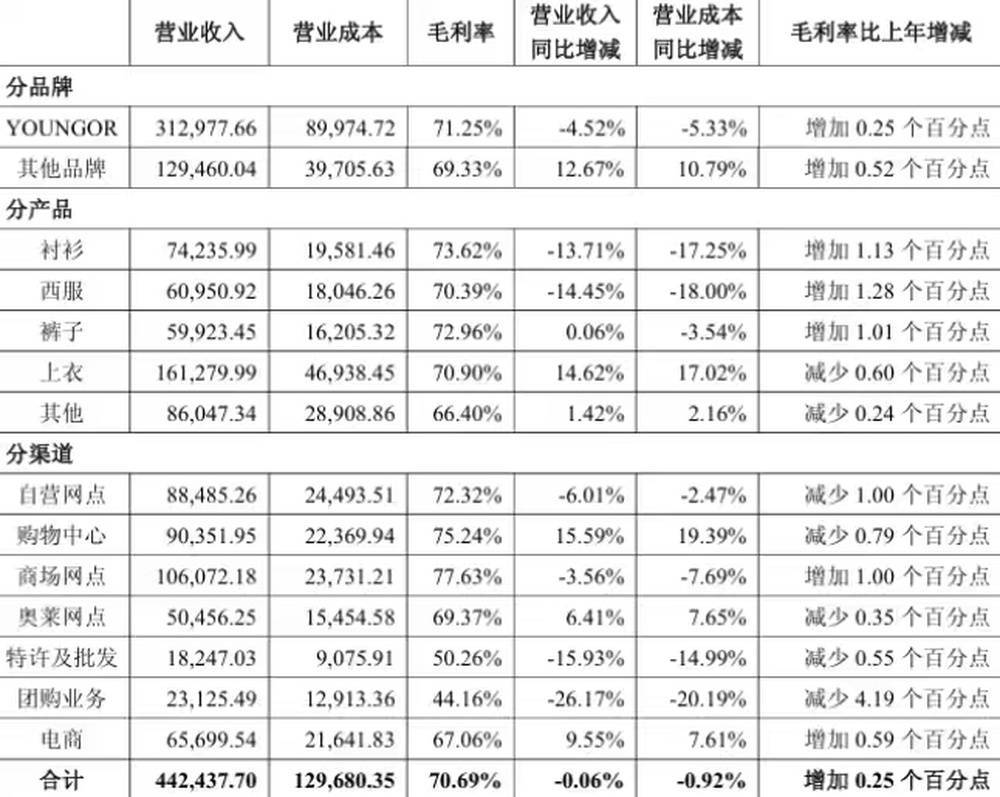
以男装龙头公司雅戈尔为例,公司日前发布的2026年前三季度财报显示,雅戈尔品牌服装主业实现了44.24亿元的营业收入,营业收入下降了0.06%,归属母公司股东的净利润只有1.46亿元;而投资业务则有30.35亿元的投资收益,归属母公司股东的净利润为29.13亿元。也就是说,雅戈尔的绝大部分利润都来自投资所得。
此外,九牧王前三季度扣非净利润1.31亿元,同比增长54.58%,但归母净利润亏损3514.40万元,同样被非经常性损益拖累。
各大头部男装品牌重仓股市,折射出整个传统男装行业共同面临的经营难题。
早些年,商务衬衫、西装是男性职场穿搭刚需,商务男装生意稳定。现在职场穿搭风格大变,松弛休闲成为主流,冲锋衣、户外服饰抢走不少高端消费人群,正装的需求持续收缩。赛道变成存量竞争,上新、开店很难再带来明显的收入增长。
同时,线下生意也不好做,库存、门店租金及人工都等压力巨大。很多老牌男装毛利率不算低,但货卖得慢、库存积压,资金周转效率不高。想孵化新品牌、开辟新赛道,投入大、周期长,能不能“跑出来”不确定性很高。
在此背景下,对比打磨产品、改造渠道的漫长周期,买股票或理财见效更快,收益可以直接计入报表,成为稳住利润最简单的办法。如雅戈尔长期重仓银行及上市公司股权,投资收益常年是利润主力;九牧王、报喜鸟等企业,也都拿出资金购买理财、参与股权投资。
资本套利暗藏隐忧,男装企业需全心回归实业
靠投资续命,隐患正在慢慢暴露,资本市场已经给出反馈。
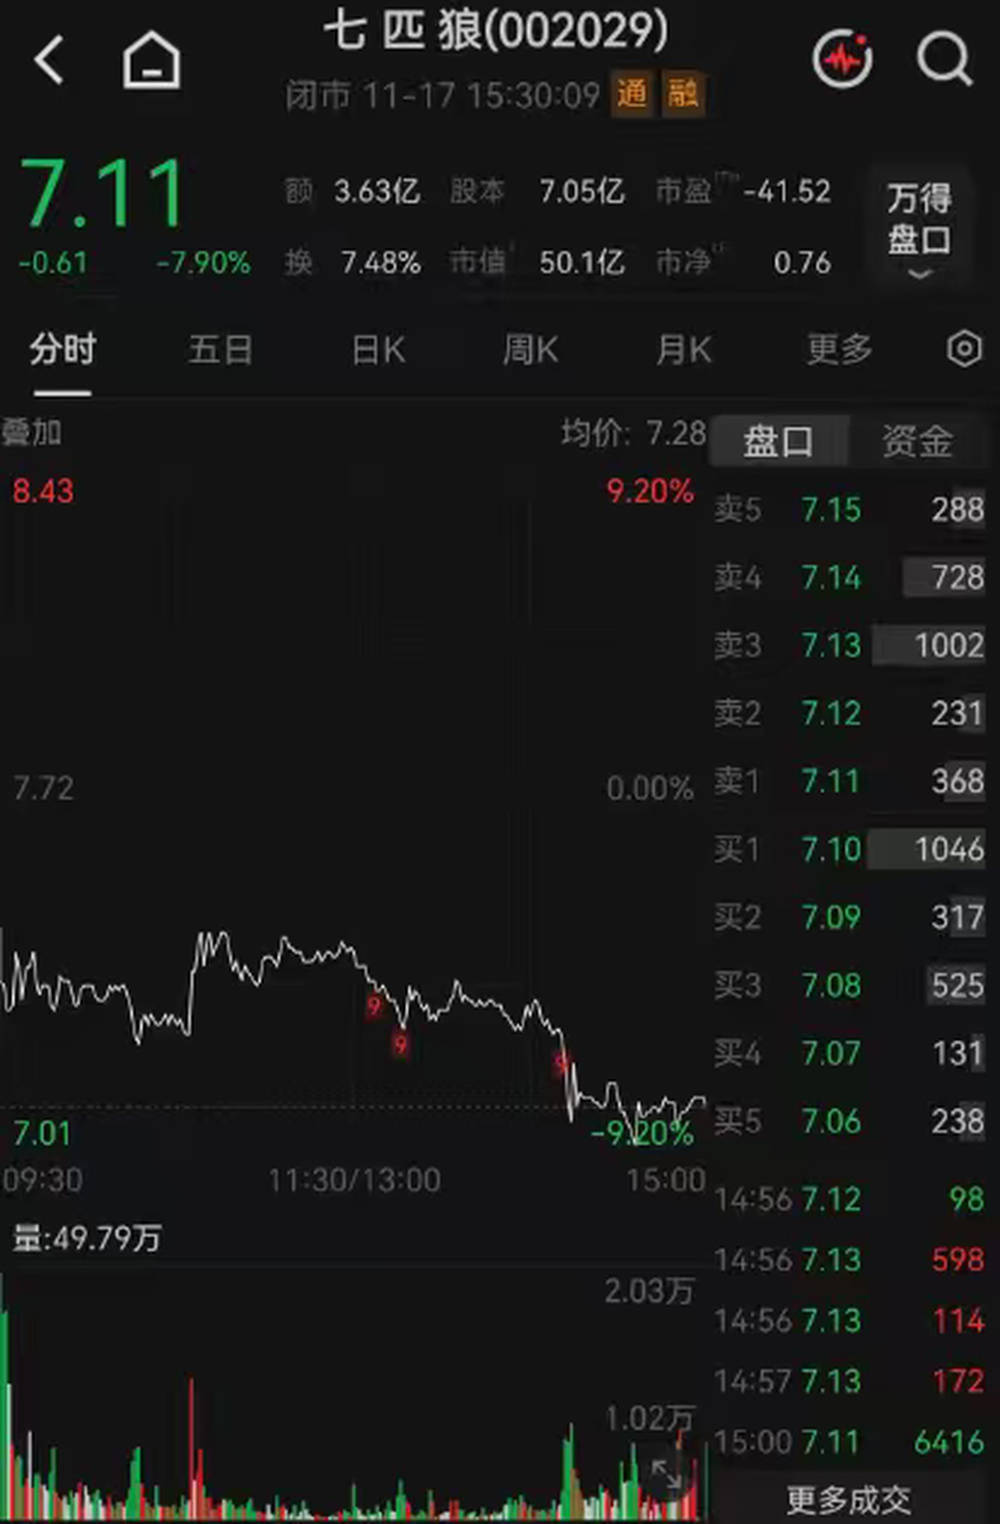
11月中旬,七匹狼股价接连大跌,出现跌停,资金持续流出,本质上是市场不认可这种“靠股市决定盈亏”的模式。
这种模式的最大弊端,就是业绩没有稳定性。投资收益属于非经常性收益,不具备持续性。股市大涨,报表亮眼;市场调整,利润立刻消失甚至转亏,业绩大幅震荡,很难给投资者稳定预期。
更现实的矛盾是,资金大量倾斜到证券市场,留给研发、产品升级、品牌年轻化的资源就会变少。财报数据显示,2025年七匹狼研发投入同比接近腰斩,投入占营收比重仅1.08%,产品迭代的节奏自然放慢。
投资本来的定位,应该是盘活闲置资金、反哺主业,而不是替代主业。夹克品类的阶段性回暖已经证明,服装本身还有市场机会。公司推进“夹克专家”路线,关掉低效门店,把资源集中到购物中心、奥莱渠道,单店产出有所提升,这套方向是走得通的。
不过,目前的短板同样清晰,品牌老化、受众偏成熟,很难打动年轻消费者;渠道调整还在阵痛期,三季度主业再度亏损,说明经营根基还不稳。
长远来看,一家服装企业的根基永远是产品和品牌。股市有牛熊轮换,浮盈来得快,消失也快。如果一直把利润希望寄托在二级市场,忽略服装业务本身的打磨,企业只会越来越被动。
对七匹狼以及一众陷入同样困境的男装老牌企业而言,真正的出路,是把资本收益转化为产品、供应链和品牌升级的底气,而不是继续在股市里博弈行情。
记者:苏冉编辑:孙菲菲杨宗帅校对:汤琪
新闻来源:新黄河
(本文由网站编辑整理,如有异议请联系删除。)