一、总量进入存量时代,结构性增长成为主线
中国女装行业已进入存量竞争阶段,总量增长明显放缓,但中高端与高端价格带仍保持稳健扩容,行业呈现成熟期典型的结构性增长特征。2025年,中国女装行业整体规模约1.06万亿元,2020至2025年复合增长率仅2.4%,总量扩张空间趋于收窄。但在总量停滞之下,结构性分化正在加速:中高端与高端价格带构成女装行业中的核心增长亮点,行业机会正从“增量扩张”转向“份额再分配”。
二、价格带分化加速,高端消费力向更高价位集中
2026年第二季度,淘天平台中高端女装各价格带全面实现正增长,且价格带越高、增速越快。均价600至1300元店铺市占率70%,同比上升25.1%;1300至2000元区间市占率17%,增速61.7%;2000元以上市占率12%,增速52.0%。618期间,2000元以上价格带销售额同比增长89.56%,为增长最高的价格段。高端女装的消费力并未消失,而是在向更高价格带集中,消费升级与消费分层在女装市场中同步显现。
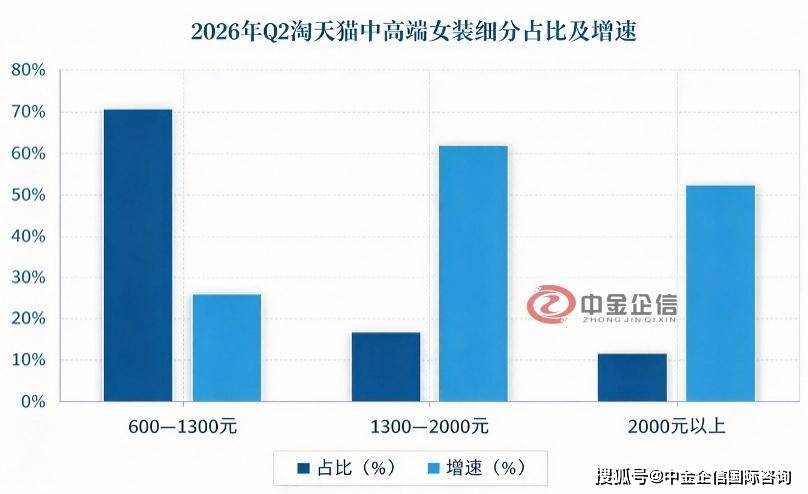
数据整理:中金企信国际咨询
三、全球对比:中国结构性表现优于全球,但机会集中于份额再分配
根据中金企信发布的《全球及中国高端女装行业发展现状分析报告》显示:从全球维度看,2024年全球高端女装收入规模约3,268.9亿元,预计2031年接近4,110.0亿元,2025至2031年复合增长率约3.4%。中国市场的结构性表现优于全球均值,但总量弹性有限,机会主要集中在份额再分配而非增量扩张。中国时尚服饰市场按价格范围可分为低端、大众、中端、中高端及高端五类,价格范围分别为低于150元、150至350元、350至600元、600至1000元及高于1000元。2022年,上述五类分别占中国时尚潮流市场零售总额的15.9%、24.2%、33.2%、14.8%及11.9%。预计2022至2027年,中高端及高端服饰复合增速分别为4.7%及9.6%,高端价格带增速显著领先,成为行业结构性增长的核心引擎。
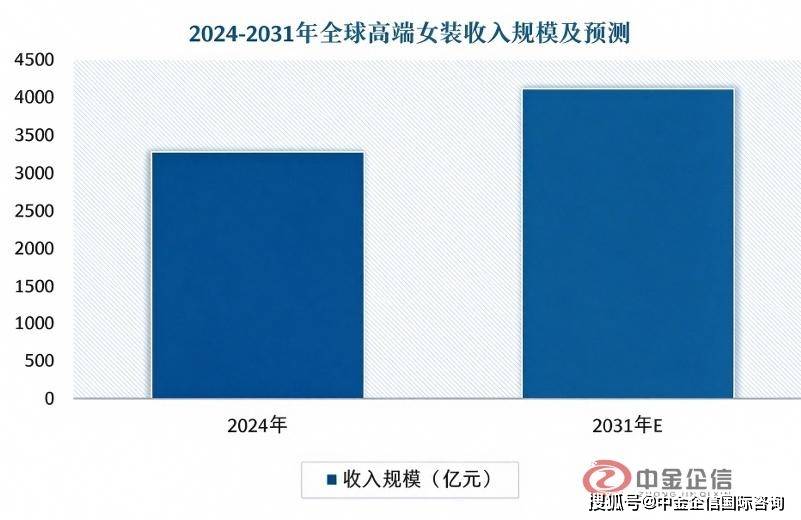
数据整理:中金企信国际咨询
四、竞争格局:集中度偏低,本土品牌迎来替代性扩张窗口
国内女装行业集中度偏低,2025年CR10仅8.1%,前十大品牌合计市占率不足10%,远低于西欧、美国市场,高端女装细分赛道同样呈现分散格局。低集中度意味着行业头部尚未构筑稳固的结构性壁垒,份额争夺空间广阔;叠加近年国际轻奢品牌在华战略收缩,本土品牌迎来替代性扩张契机。具备高端产品定义能力、品牌运营能力及渠道效率的企业,有望在存量竞争与结构升级并行的周期中持续扩大市场份额。
中金企信国际咨询“市场地位确认”服务机构,基于《中华人民共和国广告法》《中华人民共和国反垄断法》《广告绝对化用语执法指南》及市场监管总局等相关法律法规为依据采用5+1全新论证体系出具合法/权威且具有公信力的背书。以全路径数据矩阵、全链路法规及相关标准(如国标)、全路径数据&认证品类范围&区域范围&时间范围&直接/间接竞品调研/统计/分析/论证实践经验,采用全面性、合法性、严谨性、专业性、权威性、科学化的研究方法确保并夯实背书含金量与公信力,确保品牌宣传的合法合规性及无盲区、无争议!
新闻来源:中金企信国际咨询
(本文由网站编辑整理,如有异议请联系删除。)

